
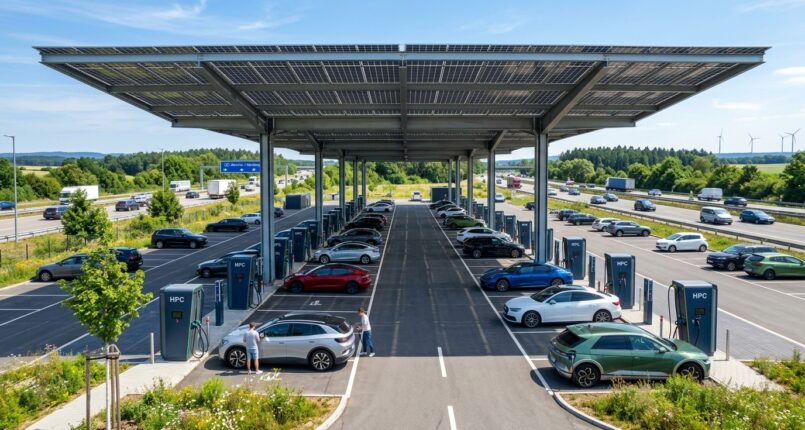
Bonn – Die heute von der Bundesnetzagentur (BNetzA) veröffentlichten Zahlen zum zweiten Quartal 2026 markieren einen statistisch bedeutsamen Moment für die Elektromobilität in Deutschland. Mit exakt 154.112 öffentlich zugänglichen Ladepunkten zum Stichtag 30. Juni 2026 hat der Ausbau die symbolische Marke von 150.000 Einheiten übersprungen. Dies entspricht einem Netto-Zuwachs von 11.890 Ladepunkten gegenüber dem Vorquartal und belegt eine anhaltend hohe Dynamik, die auf den ersten Blick Anlass zur Beruhigung geben könnte. Der Fahrzeug-zu-Ladepunkt-Schlüssel hat sich bei einem BEV-Bestand von rund 4,6 Millionen Fahrzeugen auf ein Verhältnis von etwa 29,8 zu 1 verbessert, ein Wert, der im europäischen Vergleich als solide gilt und die grundlegenden Anforderungen der AFIR-Verordnung der EU übererfüllt.
Doch hinter der beeindruckenden Fassade der reinen Quantität verbergen sich tiefgreifende strukturelle Verwerfungen, die im aktuellen BNetzA-Bericht deutlicher denn je zutage treten. Die Ära des rein zahlengetriebenen Ausbaus, in der jeder neue Spatenstich als Erfolg gefeiert wurde, neigt sich ihrem Ende zu. Wir treten nun in eine neue, weitaus komplexere Phase ein, in der die Qualität, die Zuverlässigkeit, die intelligente Netzintegration und die sozioökonomische Verteilung der Ladeinfrastruktur zu den entscheidenden Faktoren werden. Der Bericht ist somit weniger ein Zeugnis eines vollendeten Triumphs als vielmehr eine präzise Bestandsaufnahme der wahren Herausforderungen, die vor uns liegen: die wachsende Kluft zwischen urbanen und ländlichen Räumen, die Belastungsgrenzen der lokalen Verteilnetze und ein für Verbraucher nach wie vor undurchschaubarer Preisdschungel.
Der quantitative Ausbau im Detail: HPC als Treiber, AC als Fundament
Eine detaillierte Analyse der 154.112 Ladepunkte offenbart eine zweigeteilte Entwicklungsdynamik. Das stärkste prozentuale Wachstum verzeichnen weiterhin die DC-Schnellladepunkte, insbesondere im HPC-Segment (High Power Charging) mit Ladeleistungen über 150 kW. Zum 30. Juni 2026 waren 28.540 DC-Ladepunkte registriert, wovon bereits über 18.000 in die HPC-Kategorie fallen. Dieser Zuwachs ist maßgeblich auf den fortschreitenden Ausbau des „Deutschlandnetzes“ sowie die massiven Investitionen etablierter Betreiber wie EnBW, Aral Pulse, Ionity und Fastned entlang der Bundesautobahnen und wichtiger Verkehrsknotenpunkte zurückzuführen. Die durchschnittliche Ladeleistung an neu errichteten DC-Standorten liegt mittlerweile bei über 250 kW pro Ladepunkt, wobei Konfigurationen mit 350 bis 400 kW zur Norm werden, um auch die nächste Generation von Elektrofahrzeugen mit 800-Volt-Architektur ohne Kompromisse versorgen zu können.
Parallel dazu bildet das engmaschige Netz von Normalladepunkten (AC) mit 125.572 Einheiten weiterhin das Rückgrat der alltäglichen Versorgung. Ihr Wachstum ist zwar prozentual geringer, aber in absoluten Zahlen nach wie vor signifikant. Hier verschiebt sich der Fokus zunehmend vom öffentlichen Straßenraum hin zum sogenannten „Destination Charging“. Supermarktketten wie Lidl und Aldi Süd, Baumärkte und Möbelhäuser haben ihre Strategien verfeinert und bieten AC-Laden nicht mehr nur als kostenloses Lockmittel, sondern als integralen Bestandteil ihres Serviceangebots an, oft gekoppelt an Kundenkarten oder Apps und mit Ladeleistungen, die von 11 kW auf 22 kW angehoben werden. Dieser Trend ist entscheidend, da er das Laden direkte in den Alltag integriert und die Notwendigkeit dedizierter „Tankstopps“ für viele Nutzer reduziert. Dennoch warnt die BNetzA davor, die Bedeutung des öffentlichen AC-Ladens in Wohnquartieren zu unterschätzen, da rund 40% der deutschen Haushalte nicht über eine private Lademöglichkeit verfügen und auf diesen „Laternenparker“-Ausbau angewiesen bleiben.
Die neue Bruchlinie: Regionale Disparität und die Last des Niederspannungsnetzes
Die vielleicht alarmierendste Erkenntnis des Berichts ist die sich verschärfende regionale Ungleichheit. Während die Ladeinfrastruktur in Metropolregionen wie München, Hamburg, Berlin und dem Rhein-Main-Gebiet eine Dichte erreicht, die fast lückenlos erscheint, klaffen in ländlichen Gebieten, insbesondere in Teilen von Brandenburg, Mecklenburg-Vorpommern, Sachsen-Anhalt und dem Saarland, weiterhin große Versorgungslücken. Der Bericht quantifiziert diese Diskrepanz: In einem Stadtkreis wie Stuttgart kommen statistisch 45 Elektrofahrzeuge auf einen öffentlichen Ladepunkt, im Landkreis Vorpommern-Greifswald sind es über 120. Diese Kluft ist nicht nur ein Komfortproblem, sondern entwickelt sich zu einer handfesten Barriere für die Akzeptanz der Elektromobilität in diesen Regionen und zementiert eine Zwei-Klassen-Gesellschaft der Mobilitätswende.
Die Ursachen hierfür sind vielschichtig, doch ein Faktor rückt immer stärker in den Vordergrund: die Belastungsgrenze der lokalen Stromverteilnetze (Niederspannungsnetze). Während der Bau einer einzelnen AC-Säule meist unproblematisch ist, stellt die Errichtung eines modernen HPC-Ladeparks mit acht oder mehr Ladepunkten à 350 kW eine enorme Herausforderung für die lokale Netzinfrastruktur dar. Ein solcher Park kann kurzzeitig eine Leistungsaufnahme von über 2 Megawatt erfordern, was dem Bedarf einer Kleinstadt entspricht. Die Installation erfordert in der Regel einen eigenen Mittelspannungsanschluss und eine Trafostation. Die Genehmigungs- und Bauprozesse hierfür dauern laut Branchenvertretern zwischen 18 und 30 Monaten und sind mit Kosten im hohen sechs- bis siebenstelligen Bereich verbunden. Dieser Netzanschluss ist zum neuen, primären Flaschenhals des HPC-Ausbaus geworden, nicht mehr die Verfügbarkeit der Ladesäulen-Hardware selbst. In strukturschwachen Regionen mit älterer Netzinfrastruktur wird dieser Aufwand für Charge Point Operators (CPOs) oft wirtschaftlich untragbar, was die regionale Ungleichheit weiter verstärkt.
Kennzahl | Deutschland | Niederlande | Norwegen | Frankreich | EU-27 Durchschnitt |
Öffentliche Ladepunkte (gesamt) | 154.112 | 175.000 | 31.500 | 145.000 | ca. 950.000 |
Davon DC-Schnellladepunkte (>50 kW) | 28.540 | 8.500 | 9.800 | 25.000 | ca. 120.000 |
HPC-Ladepunkte (>150 kW) | 18.100 | 4.200 | 7.100 | 15.500 | ca. 75.000 |
Ladepunkte pro 100 km Straße | 23,2 | 125,9 | 32,8 | 13,1 | ca. 21,5 |
BEVs pro öffentlichem Ladepunkt | 29,8 | 4,5 | 24,1 | 13,8 | ca. 14,2 |
Durchschnittlicher Ad-hoc-Preis DC-Laden (€/kWh) | 0,74 € | 0,69 € | 0,65 € | 0,68 € | 0,71 € |
Preisdschungel 2.0: Warum die kWh-Anzeige an der Säule nicht ausreicht
Ein weiteres zentrales Kapitel des BNetzA-Berichts widmet sich der anhaltenden Intransparenz bei den Ladetarifen. Die seit 2024 geltende Pflicht, den Ad-hoc-Preis pro Kilowattstunde direkt am Terminal der Ladesäule anzuzeigen, hat zwar eine erste Ebene der Vergleichbarkeit geschaffen, das grundlegende Problem aber nicht gelöst. Stattdessen hat sich ein „Preisdschungel 2.0“ etabliert. Die angezeigten Ad-hoc-Preise fungieren oft als Abschreckungspreise, die an wichtigen Autobahn-Standorten nicht selten 0,79 €/kWh oder sogar 0,89 €/kWh erreichen. Wirtschaftlich sinnvoll wird das Laden für Vielfahrer nur über einen der zahlreichen Ladeverträge von E-Mobility Providern (EMPs) wie EnBW mobility+, Shell Recharge, Elli oder Maingau Energie.
Hier beginnt die eigentliche Komplexität. Die Tarife bestehen meist aus einer monatlichen Grundgebühr und vergünstigten kWh-Preisen, die jedoch je nach CPO, an dessen Säule geladen wird, variieren können. Ein Fahrer mit einem Vertrag von Anbieter A zahlt an einer Säule von Betreiber B einen anderen Preis als an einer Säule von Betreiber C, obwohl beide Säulen im selben Roaming-Verbund (z.B. Hubject oder Gireve) gelistet sind. Hinzu kommen komplexe und uneinheitliche Regelungen für Blockiergebühren, die mal nach 60 Minuten, mal nach vier Stunden, mal nur tagsüber oder nur an AC-Säulen anfallen. Diese Tarifstruktur ist für den durchschnittlichen Verbraucher kaum noch nachvollziehbar und untergräbt das Vertrauen in die Kostenkalkulierbarkeit der Elektromobilität. Die BNetzA kritisiert diesen Zustand scharf und deutet an, dass weitere regulatorische Schritte, etwa die Standardisierung von Roaming-Kosten oder die verpflichtende Anzeige des vertragsbasierten Endpreises in der Fahrzeug- oder App-Software vor Ladebeginn, notwendig werden könnten.
Alex Winds Einordnung & Fazit
Die Marke von 150.000 öffentlichen Ladepunkten ist unzweifelhaft ein Erfolg der Anstrengungen von Politik und Wirtschaft in den vergangenen Jahren. Sie belegt, dass Deutschland in der Lage ist, die physische Infrastruktur für die Mobilitätswende in beeindruckendem Tempo zu errichten. Doch dieser wichtigen Schritt markiert gleichzeitig eine kritische Zäsur. Die Phase des rein quantitativen Wachstums ist vorbei. Wir treten jetzt in die Phase der Systemintegration ein, und diese ist ungleich anspruchsvoller. Die Herausforderungen liegen nicht mehr primär im Tiefbau, sondern in der Energiewirtschaft, der Softwareentwicklung und der Marktregulierung.
Der aktuelle Bericht der Bundesnetzagentur ist ein ungeschminkter Lagebericht dieser neuen Realität. Er zeigt, dass der Netzausbau auf der lokalen Ebene, im Niederspannungsnetz, zum entscheidenden Nadelöhr für die weitere Verdichtung der Ladeinfrastruktur wird. Ohne eine massive Beschleunigung der Genehmigungsverfahren für Netzanschlüsse und eine intelligente Steuerung der Lasten, etwa durch die konsequente Umsetzung von §14a EnWG und die Förderung von stationären Pufferspeichern an Ladeparks, droht der Ausbau ins Stocken zu geraten. Gleichzeitig muss die Politik den Mut aufbringen, den gordischen Knoten der Tarifintransparenz zu durchschlagen. Die aktuelle Situation ist für Verbraucher nicht tragbar und konterkariert das Ziel einer einfachen und zugänglichen Elektromobilität für alle.
Die Zahl 150.000 ist somit ein Symbol für den erreichten Fortschritt, aber sie ist auch eine Mahnung. Die kommenden Jahre werden nicht mehr von der Geschwindigkeit des Spatenstichs geprägt sein, sondern von der Intelligenz der Software, der Belastbarkeit der Netze und dem politischen Willen, einen fragmentierten Markt in ein kohärentes, nutzerfreundliches Ökosystem zu überführen. Die eigentliche Arbeit am Fundament der Elektromobilität hat gerade erst begonnen.